


文峰股份(601010.SH)是一家以零售业为主的上市公司
一、公司概况:业务模式、市值、护城河及行业地位
1.1 业务模式
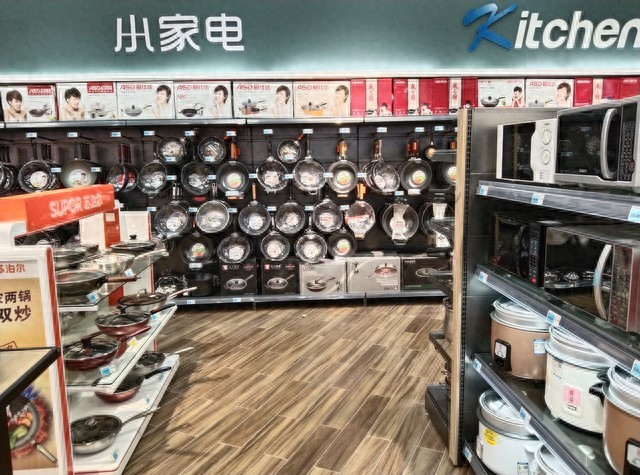
,成立于1995年,2011年6月在上交所上市。公司主营百货、超市、电器及购物中心连锁经营业务,旗下拥有"文峰大世界"、"文峰千家惠"、"文峰电器"、"文峰超市"等知名品牌。公司采用多元化的经营模式组合:
• 经销模式:百货与超市业态为主,占总收入的77.37%,其中百货业态联销收入占比高达89.31%,主要通过品牌扣点或利润分成方式获取收入。
• 租赁模式:购物中心业态占比约2.5%,通过物业或柜台租赁收取租金,用于品牌商入驻经营、餐饮及休闲娱乐服务。
• 区域化布局:截至2025年底,公司门店主要集中在南通地区,同时在上海、泰州等地有少量布局。2025年公司南通地区营收达10.39亿元,占总营收的近70%。
2026年,公司尝试战略转型,包括与淘天集团合作探索家电零售数智化,以及与南通城建集团合作"公园+零售"新模式,但传统超市业务仍面临盒马、山姆等新零售业态的激烈竞争。
1.2 市值与财务状况
截至2026年5月19日,文峰股份市值约33.45亿元,市盈率为18.49,市净率为0.78,ROE为1.11%。2025年公司财务状况显著恶化:
• 营业收入15.05亿元,同比减少20.43%
• 归母净利润-9516.16万元,同比骤降185.23%
• 扣非净利润-7464.99万元,同比减少173.82%
2026年一季度,公司营收4.20亿元,同比下降13.28%;归母净利润4571.98万元,同比下降19.84%;扣非净利润3190.75万元,同比下滑40.44%。经营活动产生的现金流量净额为6184.62万元,同比有所改善,但仍低于历史水平。
1.3 护城河与行业地位
文峰股份在南通地区具有一定品牌影响力和客户基础,但护城河正在快速消失:
• 全国排名:2025年位列中国连锁Top100第46名,但2026年便利店榜单仅排名第68位,显示其在全国范围内的竞争力持续下滑。
• 区域市场:在南通本地市场仍有一定知名度,但面临新兴商业综合体如南通万象城(2025年销售额增长超115%)和金鹰世界(计划2026年精装开业)的激烈竞争。
• 业态转型滞后:传统超市业务因定价高、体验差导致客流流失,而百货业态受线上零售分流影响显著,亟需业态升级。
2026年4月28日,公司因内部控制被出具否定意见审计报告,被实施其他风险警示,股票简称变更为"ST文峰",反映了公司治理结构存在重大缺陷。
二、财务数据:营收趋势、利润、资产负债与现金流等
2.1 营收趋势与利润分析
文峰股份近年来营收与利润持续下滑:
年度
营业收入(亿元)
同比变动
归母净利润(万元)
同比变动
扣非净利润(万元)
同比变动
2022
23.93
-
21,664
-
11,137
-
2023
21.66
-9.51%
17,058
-21.00%
13,999
-
2025年业绩"变脸"主要原因:
1. 计提大额资产减值损失:约7,000万元,包括投资性房地产减值760万元、固定资产减值1,268万元、在建工程减值4,382万元、存货跌价损失1,281万元。
2. 徐翔案诉讼计提预计负债:约6,400万元,用于应对投资者索赔。
3. 主业持续下滑:百货业态收入6.51亿元,同比下降16.96%;超市业态收入2.89亿元,同比下降22.63%;电器业态收入2.59亿元,同比下降32.64%。
2.2 资产负债结构
公司资产负债结构相对稳健但存在隐忧:
• 资产规模:2025年末总资产约62.01亿元,较2024年末的63.61亿元略有下降。
• 负债水平:2025年末资产负债率为34.27%,较2024年末增加3.02个百分点。
• 货币资金:截至2025年末,公司货币资金为5.55亿元,2026年一季度降至4.48亿元,降幅约19.3%。
• 投资性资产:长期股权投资32家公司,共计49.84亿元,主要为对江苏盖睿健康科技有限公司的投资。
控股股东质押风险突出:截至2026年5月7日,文峰集团累计质押文峰股份A股股份3.89亿股,占其持股数量的87.53%,占公司总股本的21.06%,存在控制权丧失风险。
2.3 现金流状况
公司现金流状况恶化明显:
• 经营现金流:2025年经营活动产生的现金流量净额为6,049.69万元,同比下降80.07%,主因是营业收入大幅下降。
• 投资现金流:2025年投资活动产生的现金流量净额为-1.81亿元,主要因长安信托委托理财2.50亿元及江苏盖睿投资2.19亿元未收回。
• 筹资现金流:2026年一季度筹资活动产生的现金流量净额为-3,473.8万元,同比下降257.47%,反映公司融资能力下降。
特别风险:上海松江文峰广场项目累计投入6.00亿元,工程进度已达93.80%,但自2016年开工至今已拖延十年,尚未竣工,若2026年仍未完成,可能需计提大额减值,进一步侵蚀利润。
三、技术分析:价格趋势、指标及支撑/阻力位
3.1 价格趋势分析
文峰股份股价自2025年以来持续走低,2026年4月30日被实施ST后股价连续跌停:
• 2025年全年:股价从年初的2.89元降至年末的2.68元,跌幅约7.3%。
• 2026年4月28日:年报披露后股价开始下跌,4月30日被实施ST后连续跌停。
• 截至2026年5月19日:股价约1.74元,较4月28日的2.33元下跌25.3%。
股价走势特征:
1. 长期下行趋势:2022年至2025年,股价从高点3.92元持续下跌至2.68元,跌幅约32%。
2. 波动加剧:被ST后日涨跌幅限制从5%降至5%,但实际波动更为剧烈。
3. 投资者信心不足:2026年一季度股东户数环比下降2.08%至9.72万户,户均持股数量上升至1.9万股,反映散户减持,机构持股相对集中。
3.2 关键技术指标
截至2026年5月19日,公司技术指标如下:
• RSI指标:处于超卖区域,但尚未出现明显反弹信号。
• MACD指标:DIF线下穿DEA线,绿色动能柱放大,显示短期下跌趋势。
• 布林带:股价下穿下轨,短期波动率显著上升。
• 成交量:ST后成交量大幅萎缩,5月18日成交额仅308万元,显示市场关注度降低。
3.3 支撑与阻力位分析
关键支撑位:
• 短期支撑:1.65-1.70元区间(前期低点)
• 中期支撑:1.50-1.55元区间(2023年低点)
关键阻力位:
• 短期阻力:1.85-1.90元区间(ST前成交密集区)
• 中期阻力:2.10-2.15元区间(2025年高点)
技术面结论:股价短期仍处于下跌趋势中,若无法突破1.85元阻力位,可能继续下探至1.50元区间。技术指标显示短期超卖,但基本面恶化可能限制反弹空间。
四、市场情绪:评级、舆情与新闻影响
4.1 评级与市场评价
文峰股份当前市场评价整体负面:
• 评级调整:2026年4月因内部控制被出具否定意见审计报告,被实施其他风险警示,股票简称变更为"ST文峰"。
• 机构观点:多数券商下调评级,认为公司面临内控缺陷、业绩亏损、诉讼赔偿等多重风险。
• 投资者情绪:ST后股价连续跌停,市场反应剧烈,投资者情绪悲观。
4.2 舆情与新闻影响
近期关键新闻事件对股价产生显著负面影响:
1. 内部控制审计否定意见:2026年4月28日,公司公告大信会计师事务所对公司2025年度内部控制出具了否定意见审计报告,导致公司被ST,股价连续跌停。
2. 徐翔案诉讼进展:2026年1月5日,公司公告南京中院就新增投资者诉讼事项作出一审判决,要求徐翔、徐长江赔偿23名投资者损失合计329.36万元,并由公司承担连带赔偿责任,引发市场对公司赔偿能力的担忧。
3. 控制权转让流产:2026年5月8日,公司公告控股股东文峰集团终止筹划控制权变更事项,引发市场对公司未来治理改善的悲观预期,股价再度跌停。
舆情分析:
• 负面舆情主导:投资者对公司内控缺陷、徐翔案赔偿责任、业绩持续下滑等问题高度关注。
• 管理层质疑:独立董事谢德兵对2025年年报真实性提出质疑,认为无法核实部分大额资金及交易事项实质用途,进一步削弱市场信心。
• 投资者诉讼风险:截至2026年4月,南京中院关于徐翔、徐长江、文峰股份操纵证券市场责任纠纷案合计收到1015名投资者起诉,测算投资者损失合计约8674.39万元,后续赔偿压力巨大。
4.3 市场人气与关注度
• 市场人气排名:截至2026年5月18日,ST文峰在全市场人气排名为952(超过全市场81.64%的公司),在一般零售行业人气排名为7(超过行业90.91%的公司),显示市场关注度较低。
• 交易活跃度:ST后成交量大幅萎缩,如2026年5月8日成交额仅308万元,换手率0.08%,流动性显著下降。
五、竞品对比:竞争对手市场份额和财务指标
5.1 南通本地主要竞争对手
南通市零售市场主要竞争对手包括:
1. 南通万象城:2025年零售额突破24亿元,同比增长超115%,已成为南通高端消费的核心商圈。
2. 南通八佰伴:南通老牌百货企业,2025年五一期间与文峰大世界等6家商业综合体共实现销售额约1.8亿元,同比增长12.5%。
3. 金鹰世界:计划2026年精装开业,作为南通超级商业综合体地标,将对文峰股份构成严峻挑战。
5.2 长三角地区零售企业对比
与长三角地区主要零售企业相比,文峰股份竞争力明显不足:
企业名称
2026年一季度营收(亿元)
同比变动
毛利率
市场份额(长三角)
连锁规模(门店数)
文峰股份
4.20
-13.28%
47.24%
极低
379
盒马
未披露
+1.2个百分点
未披露
2%
未披露
沃尔玛集团
未披露
+1.8个百分点
未披露
6.9%
未披露
永辉超市
未披露
-1.1个百分点
未披露
2.9%
未披露
华润万家
未披露
-0.7个百分点
未披露
2.3%
未披露
竞争劣势分析:
1. 业态老化:百货业态收入占比高达53.58%,而百货店在2024年已出现2.4%的负增长,公司业态转型滞后。
2. 区域集中度过高:南通地区营收占比近70%,远高于行业平均水平,抗风险能力弱。
3. 线上融合不足:2024年南通市限额以上批发零售单位通过网络实现零售额增长13.8%,而文峰股份线上业务发展缓慢,未能抓住数字化转型机遇。
六、估值与健康:PE/PB/DCF估值合理性及财务健康度
6.1 估值指标分析
截至2026年5月19日,文峰股份关键估值指标如下:
• 市盈率(PE):18.49,低于行业平均水平,反映市场对公司未来盈利能力的悲观预期。
• 市净率(PB):0.78,低于1,表明市场对公司净资产价值持谨慎态度。
• ROE:1.11%,远低于行业平均水平,反映公司资本使用效率低下。
• 市销率:1.98,显示市场对公司未来收入增长潜力缺乏信心。
DCF估值分析:
基于公司2025年净利润-9516万元,2026年一季度净利润4572万元,若假设公司2026年净利润为-5000万元,2027-2030年每年改善10%,永续增长率2%,加权平均资本成本12%,则公司合理价值约为15-20亿元,显著低于当前市值33.45亿元,表明市场可能高估了公司转型成功的概率。
6.2 财务健康度评估
文峰股份财务健康度存在明显缺陷:
1. 内部控制重大缺陷:审计机构大信会计师事务所对公司2025年度内部控制出具了否定意见审计报告,指出公司在会计核算、财务管理、投资管理及资金管理等方面存在重大缺陷。
2. 资产减值风险:上海松江文峰广场项目累计投入6.00亿元,工程进度已达93.80%,但尚未竣工,若2026年仍未完成,需计提大额减值,进一步侵蚀利润。
3. 现金流压力:2025年经营现金流同比大幅下降80.07%,2026年一季度虽有所改善但仍处于较低水平,投资现金流持续大额净流出。
4. 诉讼赔偿风险:截至2026年1月,南京中院关于徐翔、徐长江、文峰股份操纵证券市场责任纠纷案合计收到1015名投资者起诉,测算投资者损失合计约8674.39万元,后续赔偿压力巨大。
财务健康度结论:公司财务健康度较差,面临内部控制缺陷、业绩亏损、现金流压力、诉讼赔偿等多重风险,短期难以恢复健康财务状况。
七、主要风险:行业竞争风险、政策风险、地缘风险等
7.1 行业竞争风险
1. 传统零售业态萎缩:百货、超市等传统零售业态受线上渠道分流和新零售业态冲击,市场需求持续萎缩。
2. 新兴业态竞争加剧:南通万象城、金鹰世界等新兴商业综合体快速崛起,2025年销售额增长超115%,挤压传统百货生存空间。
3. 区域市场饱和:南通市2025年社会消费品零售总额3855.4亿元,同比增长3.2%,但增速放缓,市场竞争加剧。
7.2 政策风险
1. 内部控制整改压力:因内部控制被出具否定意见审计报告,公司需在2026年内完成整改,否则可能面临更严厉的退市风险警示。
2. 投资者诉讼风险:徐翔案引发的投资者诉讼可能对公司造成持续财务压力,影响公司正常经营。
3. 零售行业监管趋严:随着零售行业规范化发展,对关联交易、资金管理等监管要求提高,公司治理缺陷可能面临更严格审查。
7.3 地缘风险与资金风险
1. 区域依赖风险:南通地区营收占比近70%,一旦南通地区经济增速放缓或消费环境恶化,将对公司业绩造成重大冲击。
2. 控股股东质押风险:文峰集团质押率高达87.53%,若股价进一步下跌,可能触发强制平仓,导致控制权丧失风险。
3. 投资资金回收风险:长安信托委托理财2.50亿元、江苏盖睿投资2.19亿元等大额投资资金存在回收风险,可能影响公司现金流。
7.4 其他风险
1. 松江项目烂尾风险:项目累计投入6.00亿元,工程进度已达93.80%,但尚未竣工,若2026年仍未完成,需计提大额减值,进一步侵蚀利润。
2. 主业持续下滑风险:2026年一季度扣非净利润同比下滑40.44%,显示主业盈利能力持续恶化,若无法有效改善,公司可能面临持续亏损。
3. 战略转型不确定性:与淘天集团合作的电器零售数智化转型尚未见到成效,"公园+零售"等新模式处于探索阶段,转型成功存在不确定性。
八、结论建议:短期投资建议、长期投资建议
8.1 短期投资建议(0-6个月)
短期建议:观望为主,谨慎参与
1. 风险因素突出:公司已被实施ST,股价连续跌停,短期风险因素包括:
◦ 控股股东质押率高达87.53%,存在控制权丧失风险
◦ 徐翔案未决诉讼涉及金额约8674万元,后续赔偿压力大
◦ 上海松江文峰广场项目若2026年仍未竣工,需计提大额减值
2. 业绩持续下滑:2026年一季度营收同比下降13.28%,扣非净利润同比下降40.44%,主业盈利能力未见改善。
3. 投资机会有限:虽然公司与淘天集团合作探索电器零售数智化,但短期难以扭转颓势;松江项目若顺利竣工可能带来一定增量,但不确定性高。
若考虑短期参与,建议:
• 严格止损:设置5-10%的止损位,控制风险
• 关注催化剂:如松江项目竣工、控制权转让重启、业绩改善等
• 避免追高:股价连续跌停后反弹可能乏力,避免追高买入
8.2 长期投资建议(6个月以上)
长期建议:谨慎观望,暂不推荐
1. 基本面改善空间有限:
◦ 传统零售业态面临长期结构性挑战,转型难度大
◦ 南通地区营收占比近70%,区域集中度过高,抗风险能力弱
◦ 内部控制缺陷严重,治理结构亟需改善
2. 潜在机会:
◦ 若松江项目顺利竣工并实现盈利,可能为公司带来新的增长点
◦ 与淘天集团合作的电器零售数智化转型若取得成功,可能改善电器业务表现
◦ 若控股股东能找到新的战略投资者,可能为公司注入新的资源和活力
3. 投资时机:
◦ 短期内不建议介入,需等待公司基本面显著改善
◦ 若公司2026年半年报或三季报显示业绩明显好转,可重新评估投资机会
◦ 若公司成功解决内部控制缺陷并完成战略转型,可考虑长期布局
长期投资风险提示:
• 公司仍面临内部控制缺陷、业绩亏损、诉讼赔偿等多重风险
• 若2026年内控审计仍不合格,可能面临更严厉的退市风险警示
• 传统零售业态复苏前景不明朗,公司转型成功概率较低
九、综合投资评级
基于对公司基本面、财务状况、行业地位及风险因素的综合分析,给予文峰股份(601010.SH)以下投资评级:
评级维度
评级
理由
财务健康度
★☆☆☆☆
被ST,业绩持续下滑,现金流压力大,内部控制存在重大缺陷
业务竞争力
★★☆☆☆
传统零售业态萎缩,区域集中度过高,线上融合不足
战略转型前景
★☆☆☆☆
转型尝试处于早期,成效不明显,风险高
风险因素
★☆☆☆☆
控股股东质押率高,诉讼赔偿压力大,松江项目存在烂尾风险
综合投资评级
★☆☆☆☆
短期风险大于机会,暂不推荐投资
投资总结:文峰股份当前面临多重风险,包括内部控制缺陷、业绩亏损、诉讼赔偿、区域依赖等,短期投资价值有限。虽然公司在探索战略转型,但转型成效不明显,风险高。建议投资者短期观望为主,谨慎参与;长期投资者暂不推荐介入,需等待公司基本面显著改善后再做决策。
下一篇:没有了
